A Agência de Logística de Defesa concedeu à Elmet Technologies um contrato de fornecimento indefinido no valor de até 2 mil milhões de dólares para reconstruir as reservas de tungsténio dos EUA, incluindo um compromisso garantido de 150 milhões de dólares, enquanto o Pentágono, separadamente, se comprometeu com 450 milhões de dólares para expandir a rede de mineração, processamento e fabrico da empresa. Os dois acordos, divulgados na segunda-feira, transformam uma vulnerabilidade há muito reconhecida na cadeia de abastecimento militar numa das maiores intervenções industriais directas de Washington para um único metal estratégico. Mostram também as limitações do valor total: a maior parte do contrato depende de encomendas futuras, e as entregas dos stocks não começarão até que haja novo fornecimento.
O contrato abrange minérios de tungsténio, concentrados e tungstato de sódio fornecidos à DLA Strategic Materials, de acordo com o anúncio. O contrato tem um período base de cinco anos, com término a 30 de agosto de 2031, além de uma opção de prorrogação até 30 de agosto de 2033. A Reuters divulgou os termos e o investimento federal separado de forma independente.
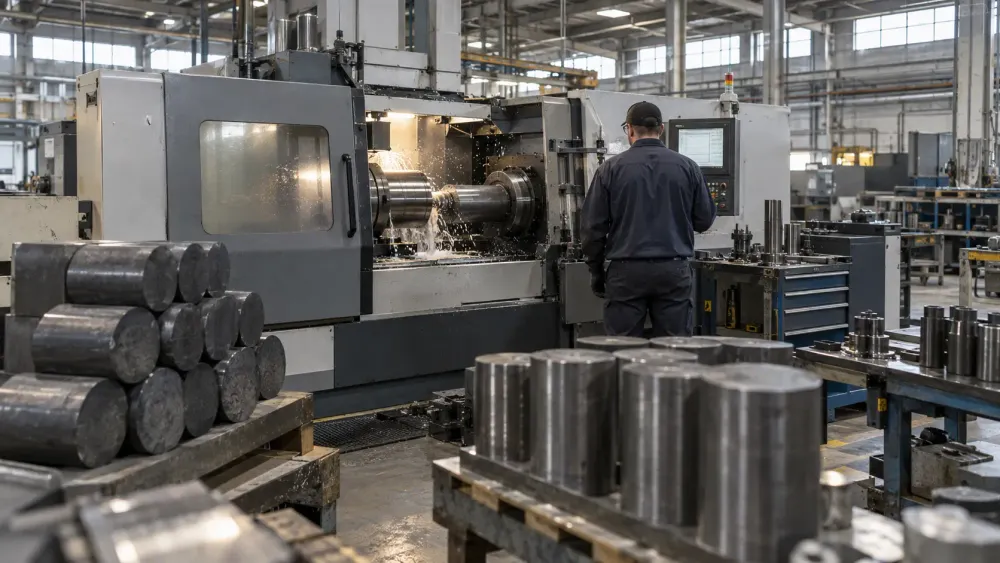
O tungsténio é importante porque a sua densidade, dureza e resistência ao calor dificultam a sua substituição em componentes militares de alta tensão. A Agência de Logística de Defesa enumera utilizações que incluem superligas para motores a jato, projéteis perfurantes, contrapesos de aeronaves e munições para armas ligeiras. A Elmet afirma fornecer para programas como Patriot, Javelin, Aegis, Trident II e THAAD, bem como para submarinos das classes Virginia e Columbia. Estas afirmações sobre os programas são da própria contratada, mas o papel do metal na defesa é confirmado pelo guia de materiais.
Um contrato concebido para criar oferta antes da compra
A sequência invulgar é fundamental para o plano. A Elmet afirmou que não entregará material ao Stock Nacional de Defesa até que estejam disponíveis fornecimentos adicionais a partir de novas minas, contratos de fornecimento e expansões de processamento. Esta disposição visa impedir que as compras federais desviem material escasso dos fabricantes americanos existentes. Na prática, o governo está a tentar alargar o stock antes de preencher a sua reserva, em vez de competir com as empresas que já utilizam tungsténio.
O investimento de 450 milhões de dólares representa a vertente de capacitação desta estratégia. Está previsto um pagamento inicial de 200 milhões de dólares para a conclusão do negócio, com liberações posteriores ligadas ao acordo. Em troca, o governo receberá ações preferenciais resgatáveis, bónus de subscrição que representam até 19,9% das ações ordinárias da Elmet após a transação, o direito de nomear um administrador independente e um observador do conselho sem direito de voto. Esta estrutura oferece aos contribuintes uma potencial participação acionista, ao mesmo tempo que coloca o governo numa posição excecionalmente próxima da governação de um fornecedor da área da defesa.
A Elmet planeia investir mais de 165 milhões de dólares em fábricas em Lewiston, Maine; Coldwater, Michigan; e Euclid, Ohio. A empresa prevê ainda alocar cerca de 150 milhões de dólares ao Complexo de Tungsténio de Springer, perto de Imlay, no Nevada, onde uma joint-venture com uma participação maioritária da Blue Moon Metals e da australiana EQ Resources reiniciaria uma mina, uma fábrica de processamento e uma unidade de conversão de paratungstato de amónio. Um segundo comunicado da empresa projeta o início da produção na mina e na fábrica de processamento no final de 2027 e as operações de conversão no segundo semestre de 2028. Estas datas são projeções, não indicam a capacidade total de produção.
O domínio da China transformou a concentração num risco militar
Os Estados Unidos não têm atualmente nenhuma mina de tungsténio em funcionamento, segundo a DLA (Defense Logistics Agency, embora as fábricas nacionais consumam o metal. O Serviço Geológico dos EUA estima que a China seja responsável por cerca de 80% da produção mundial de tungsténio em minas. O seu último relatório sobre commodities indica ainda que aproximadamente 60% do consumo de tungsténio nos EUA se destina a peças de carboneto cementado utilizadas para corte e resistência ao desgaste, o que demonstra que os compradores da área da defesa competem com os setores da indústria transformadora, construção, mineração e energia.
Esta concentração tornou-se mais relevante depois de Pequim ter imposto controlos de exportação, em Fevereiro de 2025, sobre produtos específicos de tungsténio e tecnologias relacionadas. As regras exigem licenças em vez de proibir todas as remessas, mas o licenciamento cria uma alavanca sobre a disponibilidade e o momento das exportações. Os registos da AIE datam os controlos de um anúncio conjunto do Ministério do Comércio e da Administração Aduaneira da China. Posteriormente, a China limitou o número de exportadores autorizados, restringindo ainda mais um mercado no qual a substituição e o rápido desenvolvimento de minas são difíceis.
Os preços e o consumo militar intensificaram a pressão. Uma análise da Reuters, , constatou que o preço de referência do paratungstato de amónio subiu de menos de 400 dólares por tonelada métrica para mais de 2.200 dólares em cerca de um ano, enquanto as exportações chinesas caíram drasticamente após os controlos. O tungsténio utilizado nas ferramentas de corte de carboneto pode geralmente ser reciclado; o metal gasto em munições perde-se geralmente. Esta diferença faz com que o combate prolongado seja um problema de esgotamento, para além de um problema de aquisição.
O stock é uma garantia, não um inventário comum
A DLA Strategic Materials gere o Stock Nacional de Defesa para preservar o acesso a materiais necessários para a defesa nacional e para a indústria civil essencial durante emergências. A agência descreve-se como a principal entidade federal responsável por analisar, adquirir e gerir materiais críticos para a segurança. O seu mandato público abrange a aquisição, armazenamento e eliminação, o que significa que a estrutura ELMET não se trata de uma compra de armas, mas sim de um esforço para reter os insumos antes que se tornem escassos.
A lógica do stock remonta à escassez que moldou a produção industrial durante a Segunda Guerra Mundial e o início da Guerra Fria. De acordo com a Strategic and Critical Materials Stock Act (Strategic and Critical Materials Stock Piling Act), o governo pode adquirir e reter materiais designados, tentando evitar interrupções desnecessárias nos mercados comerciais. A Agência de Logística de Defesa (DLA) descreveu a reserva como uma apólice de seguro contra a dependência externa ou um ponto único de falha. Os seus depósitos já incluem minérios e concentrados de tungsténio entre as mercadorias armazenadas, mas os stocks e as necessidades militares alteram-se à medida que a tecnologia e os conflitos consomem material.
A reciclagem pode complementar o fornecimento extraído das minas, embora não consiga satisfazer todas as necessidades. O programa de reciclagem recupera materiais, incluindo tungsténio, de equipamento federal obsoleto e transfere a produção qualificada para o stock. Esta abordagem é útil para superligas e sucata industrial. É menos eficaz para material disperso, resíduos contaminados ou tungsténio destruído na detonação de uma arma, pelo que o Pentágono ainda necessita de novas fontes de minério, conversão química e capacidade de produção de produtos acabados.
Uma rede aliada reduz um risco, mas cria outros
A rede proposta estende-se para além de Nevada. A Elmet afirma que planeia investimentos ou acordos de fornecimento ligados à mina de Mt. Carbine, na Austrália, e à mina de Barruecopardo, em Espanha, e pretende coordenar o abastecimento através de uma nova divisão de refinação e comercialização. A diversificação geográfica reduz a exposição a um único país, mas também cria uma cadeia de minas, transporte marítimo, conversão química e fabrico nos EUA que necessita de operar dentro do prazo.
O governo federal tem utilizado cada vez mais capital próprio, empréstimos e compromissos de compra a longo prazo para viabilizar o financiamento destes projetos. Uma mina ou refinaria não pode ser ligada como um armazém; requer licenças, projetos de engenharia, equipamento especializado, mão-de-obra qualificada e clientes dispostos a assinar contratos antes do início da produção. A ordem executiva , orientou as agências para acelerarem o financiamento e a emissão de licenças para projetos de mineração no país. A transação com a Elmet acrescenta um mecanismo de propriedade direta e um comprador garantido a esta política.
Contudo, o fornecimento por meio de aliados não equivale à autossuficiência nacional. Os materiais australianos e espanhóis poderão reduzir a dependência da China, embora continuem vulneráveis a interrupções no transporte marítimo, flutuações cambiais e problemas operacionais locais. O cronograma do Nevada prevê também um período de pelo menos um ano antes do início da produção projetada da mina e aproximadamente dois anos antes do início da capacidade de conversão planeada. Até lá, os stocks existentes, a reciclagem e os materiais importados deverão suprir a procura.
O teto de 2 mil milhões de dólares não significa 2 mil milhões gastos
O valor máximo do contrato é o número mais visível, mas apenas 150 milhões de dólares são descritos como financiamento garantido. Um contrato de fornecimento indefinido permite à DLA fazer encomendas ao longo do tempo sem comprometer o valor máximo no momento da adjudicação. Os gastos reais dependerão da procura, do desempenho dos fornecedores, da disponibilidade de materiais e de futuras decisões federais. Da mesma forma, o investimento de 450 milhões de dólares será realizado de forma faseada, e várias alocações às empresas ainda estão sujeitas a projeções futuras.
A propriedade federal também levanta questões de execução e supervisão. Os warrants podem dar vantagens ao governo no caso de o valor da Elmet aumentar, mas a participação acionista não garante que uma mina entre em funcionamento a tempo ou que uma fábrica de processamento atinja a produção planeada. A representação no conselho pode melhorar a visibilidade do desempenho, ao mesmo tempo que torna menos nítida a linha divisória convencional entre regulador, cliente e acionista. Marcos claros, termos de preços e transparência determinarão se o acordo protege tanto os contribuintes como o fornecimento.
A mudança imediata é, portanto, institucional, e não física: Washington criou uma estrutura de compras plurianual, comprometeu capital e ligou a reposição dos stocks à nova produção. As provas ainda não mostram toneladas adicionais nos depósitos federais ou maior produção doméstica. Os próximos testes significativos serão a conclusão do investimento, a divulgação das encomendas da DLA (Defense Logistics Agency), o progresso da construção no Nevada e aumentos mensuráveis nas fábricas da Elmet nos EUA. Se estes marcos forem atingidos, o Pentágono terá convertido um diagnóstico da cadeia de abastecimento em capacidade operacional; até lá, os acordos continuam a ser um plano com financiamento robusto para atingir este objectivo.