
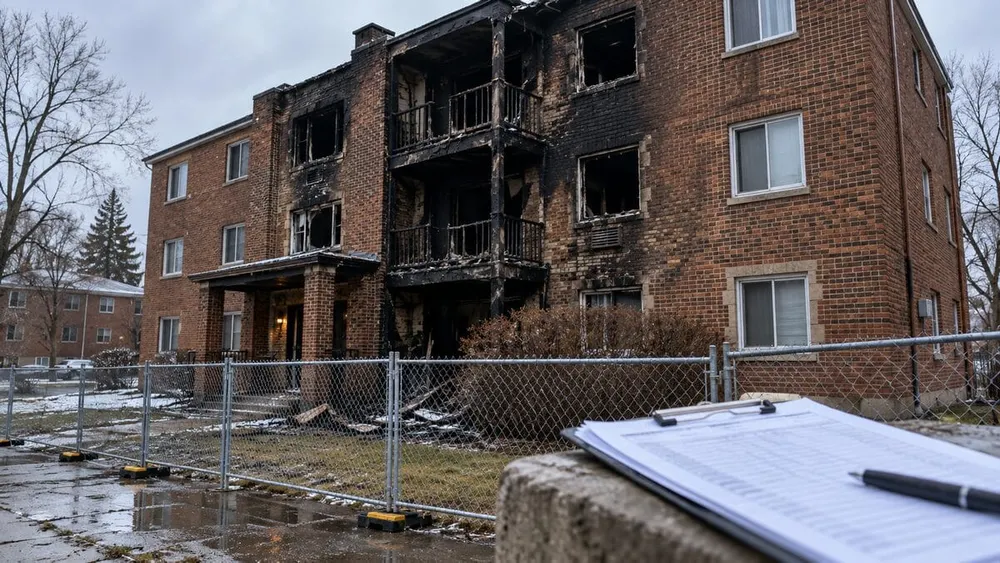
O Supremo Tribunal de Wisconsin está a analisar se uma seguradora imobiliária pode utilizar uma cláusula de exclusão por lei ou regulamento para negar o pagamento de indemnizações por partes de um edifício de apartamentos danificado por incêndio que foi posteriormente demolido por ordem da câmara municipal.
Na quarta-feira, os juízes ouviram os argumentos no caso Distinguished Multiplying Buildings LLC contra Germantown Mutual Insurance Co., de acordo com os registos da sessão judicial. O litígio pede que o tribunal separe os danos causados diretamente por um incêndio coberto pelo seguro das perdas adicionais causadas pela execução de uma ordem municipal de demolição. Nenhuma decisão foi proferida.
O caso teve origem num incêndio ocorrido em fevereiro de 2020 num prédio de apartamentos em Eau Claire, propriedade da DMB. Após uma inspeção, a câmara municipal considerou a estrutura insegura e inviável repará-la, uma vez que os custos estimados de reparação excediam o limite legal, e ordenou a sua demolição de acordo com a legislação do estado de Wisconsin. A DMB solicitou uma indemnização pela perda total do imóvel.
A Germantown Mutual reconheceu a cobertura para as partes danificadas pelo fogo, fumo e água. No entanto, argumentou que a apólice excluía os custos relacionados com a demolição das partes que não foram danificadas pelo incêndio. A redação da apólice excluía os prejuízos causados direta ou indiretamente pela aplicação de uma lei que exigisse a demolição do imóvel.
Uma lista de processos do tribunal identifica a decisão subjacente do Tribunal de Recurso de 22 de abril de 2025 como o caso 2023AP1717. A decisão confirmou a posição da seguradora. O painel de recurso tratou o incêndio e a posterior ordem de demolição como sinistros separados para efeitos de cobertura e afirmou que a linguagem clara da apólice era determinante.
O painel observou ainda que a DMB não contestou a ordem de demolição. A lei do Wisconsin permite que uma pessoa afetada por tal ordem procure revisão no tribunal de circuito, e a decisão de instância inferior afirmou que o processo carecia de provas, para além da própria ordem, de que o edifício era irrecuperável. Uma avaliação posterior estimou os custos de reparação cobertos para danos causados por incêndio, fumo e água em mais de 400.000 dólares; A Germantown pagou o saldo em dívida de acordo com essa avaliação.
A posição da DMB é que o incêndio e a ordem de demolição devem ser tratados como uma única cadeia de perdas, dado que a acção municipal reflectiu a condição do edifício após o incêndio. A posição da Germantown é a de que uma ordem de demolição cria perdas adicionais, excluídas da cobertura, quando obriga à demolição de uma propriedade que, de outra forma, não teria sofrido danos. Uma análise da decisão do tribunal de recurso afirmou que a decisão reforçou o efeito das exclusões previstas nas leis ou regulamentos quando a demolição se estende para além das partes diretamente danificadas.
A decisão final do Supremo Tribunal poderá esclarecer como os tribunais de Wisconsin alocam as perdas quando os danos por incêndio, a fiscalização das normas de construção e demolição se sobrepõem. As implicações práticas vão para além deste edifício de apartamentos: os proprietários e as seguradoras podem enfrentar riscos diferentes consoante o dano seja atribuído ao próprio evento abrangido ou a uma ordem governamental posterior.
Até que o tribunal se pronuncie, a decisão do Tribunal de Recurso continua válida neste caso. A revisão pelos juízes não altera, por si só, a redação da política nem determina que uma das partes prevalecerá.











