
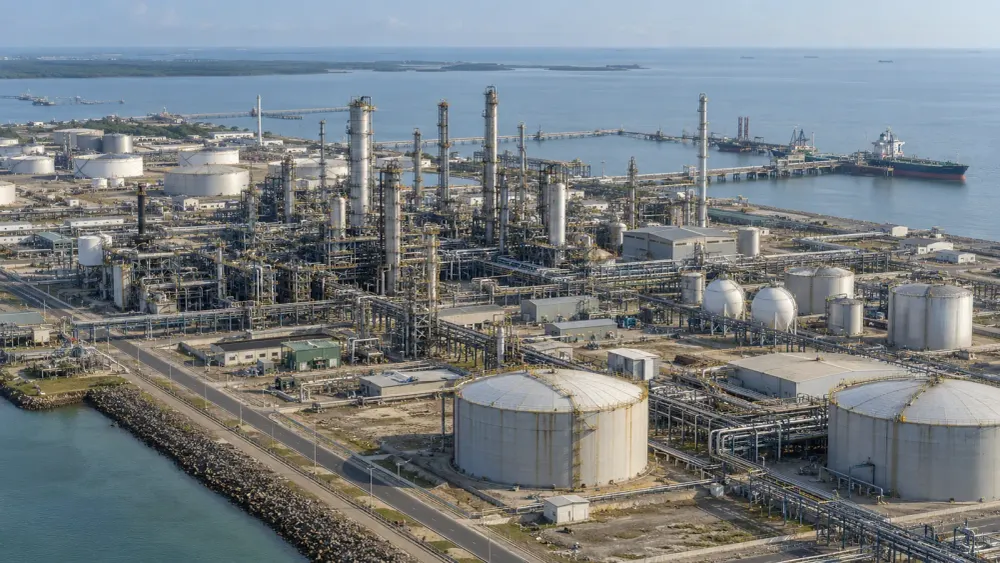
A Comissão de Valores Mobiliários da Nigéria aprovou uma oferta de 4,1 mil milhões de ações da Refinaria de Petróleo de Dangote a 525 ₦ por ação, permitindo à maior refinaria de África procurar cerca de 2,15 triliões de ₦, ou aproximadamente 1,6 mil milhões de dólares, de investidores públicos. Se for totalmente subscrita, a transação será a maior venda de ações do continente, segundo a Reuters. Transformará também um dos projectos industriais privados mais importantes de África num teste de quanto os investidores estão dispostos a pagar pelo controlo do fornecimento regional de combustível.
A aprovação não significa que o dinheiro foi angariado. A empresa afirmou que a Comissão de Valores Mobiliários aprovou a minuta da proposta e autorizou o processo formal de conclusão, enquanto as pessoas familiarizadas com o cronograma esperam que o livro de ofertas seja aberto a 14 de setembro. A conta da empresa confirma o preço e a quantidade de ações, mas a procura final, as alocações e a data de admissão à cotação permanecem indefinidas.
O apelo da oferta reside numa combinação invulgar: uma refinaria que já transformou o mercado de combustíveis da Nigéria, dependente das importações, e uma avaliação proposta que pressupõe um crescimento ainda maior. Isto faz com que a venda seja mais do que uma simples angariação de fundos. Esta pede aos investidores que avaliem uma fábrica em funcionamento, um plano de construção para duplicar a capacidade e um conjunto de metas ambiciosas de lucro em conjunto, mesmo que as demonstrações financeiras públicas detalhadas da refinaria ainda não estejam disponíveis.
Um pequeno carro alegórico público a um preço muito elevado
Antes da oferta, a Refinaria de Dangote tinha cerca de 120,13 mil milhões de ações registadas. A adição de 4,1 mil milhões de novas ações elevaria a venda base para aproximadamente 3,3% do total alargado, antes de qualquer opção de lote suplementar. Esta é uma pequena fatia pública para uma empresa que procura uma transação recorde, e pode limitar a liquidez das negociações, mesmo que a oferta atraia a ampla participação africana que o fundador Aliko Dangote afirma desejar.
A 525 ₦ por ação, o capital existente implica um valor patrimonial próximo dos 47 mil milhões de dólares, considerando a taxa de câmbio utilizada na cobertura da oferta. Uma colocação privada realizada em julho terá avaliado a empresa em cerca de 40 mil milhões de dólares. Para efeitos de comparação, as refinarias cotadas com capacidade agregada amplamente comparável, incluindo a turca Tupras e a americana HF Sinclair, apresentavam recentemente valores de mercado de aproximadamente 12 mil milhões de dólares e 16 mil milhões de dólares, respectivamente, embora a configuração das refinarias, o endividamento, o acesso ao mercado e a estrutura de propriedade tornem imperfeitas comparações simples.
O principal argumento da Dangote é que a refinaria não é apenas mais um transformador num mercado maduro. Situa-se junto a uma das maiores economias consumidoras de combustível de África, pode substituir os produtos importados e tem acesso à exportação através da costa de Lekki. Estas vantagens podem justificar um múltiplo mais elevado. No entanto, não estabelecem, por si só, o valor de uma empresa cuja alavancagem, margens, necessidades de fundo de maneio e acordos com partes relacionadas ainda não foram apresentados num prospeto público completo.
A central já redefiniu o comércio de combustíveis
A refinaria, orçada em aproximadamente 20 mil milhões de dólares, iniciou as suas operações comerciais após anos de construção, com uma capacidade nominal de 650.000 barris por dia. Em junho, processou mais de 700.000 barris por dia durante um teste de desempenho, segundo dados operacionais, enquanto as exportações de produtos atingiram 353.000 barris por dia em abril e 285.000 em maio. Estes números demonstram a escala física, embora um teste de curta duração não seja o mesmo que sustentar este volume de produção ao longo de um ano fiscal completo.
A oportunidade de mercado é igualmente tangível. A Nigéria importou 20,3 mil milhões de litros de gasolina em 2023, mesmo sendo um grande produtor de crude, dados . A refinação doméstica pode, portanto, reduzir os custos de transporte e a procura de moeda estrangeira, além de melhorar a segurança do abastecimento. As exportações de gasóleo, querosene de aviação e gasolina da refinaria também obrigaram os fornecedores tradicionais a competir por mercados que antes serviam com a limitada concorrência das refinarias africanas.
No entanto, as disputas sobre as medições mostram porque é que a transparência pública é importante. A Dangote afirmou, no final de 2025, que poderia fornecer 1,5 mil milhões de litros de gasolina por mês, enquanto os dados das entidades reguladoras então citados indicavam uma produção diária próxima dos 18 milhões de litros, cerca de um terço da procura nacional. Esta discrepância pode reflectir diferentes períodos, definições ou condições operacionais, mas os accionistas necessitarão de dados conciliados de produção e vendas, em vez de alegações públicas conflituantes.
A expansão está a sustentar a avaliação
A administração planeia expandir a capacidade para 1,4 milhões de barris por dia até 2028, o que faria do complexo a maior refinaria num único local do mundo, segundo a própria empresa. Um pacote de financiamento de 2,5 mil milhões de dólares para este projeto foi amplamente subscrito, como noticiou o Financial Times em agosto. Os recursos obtidos com o IPO acrescentariam mais capital, mas o custo da expansão anunciada, a composição do financiamento e as obrigações para com os credores definirão o que restará aos acionistas comuns.
O risco de execução não é teórico. O projeto original demorou quase uma década a ser concluído e custou cerca de 19 mil milhões de dólares, significativamente mais do que as expectativas iniciais, de acordo com uma da Associated Press sobre o plano de expansão. Duplicar a capacidade de um complexo que ainda está a estabilizar as suas operações exige equipamentos, empreiteiros, contratos de fornecimento de matéria-prima e infraestruturas. Uma meta para 2028 pode sustentar uma narrativa de valorização hoje, mas o não cumprimento de marcos adiaria os lucros que deveriam justificá-la.
Dangote afirmou que a refinaria poderá eventualmente gerar mais de 12 mil milhões de dólares em lucros anuais antes de juros, impostos, depreciação e amortização (EBITDA). Essa é uma ambição da administração, não um resultado auditado. Os lucros da refinação variam de acordo com os custos do petróleo bruto, os preços dos produtos, as paragens e as condições de transporte marítimo; podem sofrer quedas rápidas após períodos de escassez. Por conseguinte, os investidores necessitam de margens históricas, informação sobre o serviço da dívida, despesas de capital e projecções de sensibilidade antes de considerarem este montante como uma base fiável para os lucros.
Os mercados públicos trazem novas exigências
A aprovação do regulador representa uma mudança notável em relação a junho, quando a SEC ordenou a suspensão das atividades promocionais de uma alegada oferta e afirmou que nenhum pedido tinha sido aprovado. A notificação de cessação e desistência alertava que o pedido não autorizado poderia induzir os investidores em erro. A divulgação dos documentos três meses depois resolve este obstáculo processual, mas também aumenta as expectativas de que o prospeto final substitua as projeções promocionais por informação normalizada e passível de revisão.
A abertura de capital também impõe obrigações contínuas para além da venda inicial. Os requisitos abrangem a propriedade pública, a distribuição aos acionistas, os registos corporativos e a divulgação de informações, com padrões que variam de acordo com o conselho de administração. Uma pequena oferta pública inicial (IPO) pode atingir uma meta de angariação de fundos, mantendo a governação concentrada no grupo fundador. Os investidores observarão o conselho de administração escolhido, o tratamento das ações em livre circulação, os administradores independentes e o calendário de divulgação de resultados com a mesma atenção que o montante total da subscrição.
A questão cambial é outra complicação. Dangote tem promovido pagamentos e retornos ligados ao dólar como forma de atrair capital nigeriano e internacional. A refinaria obtém divisas com as exportações, mas também enfrenta custos com equipamento, dívida e matéria-prima denominados em dólares. Uma estrutura que proteja os investidores da desvalorização da naira poderia ampliar a procura, mas o prospeto deve explicar o mecanismo legal, os fluxos de caixa disponíveis e as circunstâncias em que estes vínculos prometidos podem não se traduzir em distribuições efetivas.
A oferta é um teste, não um veredicto
O acordo base aprovado é substancialmente inferior à meta de angariação de fundos de aproximadamente 5 mil milhões de dólares que Dangote tinha mencionado apenas um dia antes da divulgação dos termos. Tinha dito que a oferta poderia ser aberta em 10 a 12 dias, de acordo com uma entrevista. Uma primeira parcela mais pequena pode aumentar as hipóteses de conclusão, preservar o controlo e deixar espaço para futuras vendas, mas também significa que o IPO por si só não poderá financiar todas as ambições de expansão.
Cerca de 400 milhões de dólares em compromissos de subscrição e uma possível sobrealocação de 15% oferecem suporte, mas não uma garantia. Os investidores devem também considerar o risco político. A Nigéria abandonou uma tarifa de importação de combustível planeada de 15% em 2025, depois de os comerciantes terem avisado que isso poderia tornar o país demasiado dependente de um único fornecedor nacional, uma mudança de política que demonstra o equilíbrio entre o desenvolvimento industrial e a concorrência e os preços para o consumidor.
A carteira de encomendas revelará se os investidores aceitam este equilíbrio entre o poder industrial comprovado e o valor financeiro ainda não demonstrado. Uma procura forte daria à Dangote capital, credibilidade e moeda de mercado para expansão. Uma procura fraca não eliminaria a importância estratégica da refinaria, mas colocaria em causa o preço de 47 mil milhões de dólares. A prova decisiva virá do prospeto final, dos resultados auditados, dos dados de alocação e dos marcos da construção — e não apenas da escala da fábrica ou da ambição do seu proprietário.











