A Micron Technology terminou o seu ano fiscal com receitas trimestrais de 54,23 mil milhões de dólares — quase cinco vezes os 11,32 mil milhões de dólares registados no ano anterior — e afirmou que os seus clientes já comprometeram 32 mil milhões de dólares em contratos de fornecimento de longo prazo. Os resultados oferecem provas excecionalmente concretas de que o boom da infraestrutura de inteligência artificial está a remodelar não só a procura de chips, mas também a forma como um dos negócios mais cíclicos do setor comercializa a produção futura.
A fabricante de memórias com sede em Boise, Idaho, reportou um lucro líquido de 37,70 mil milhões de dólares, de acordo com os princípios contabilísticos geralmente aceites (GAAP), para o trimestre que terminou a 3 de setembro, de acordo com o seu comunicado de resultados. A receita aumentou 31% em relação ao trimestre anterior e 379% em comparação com o mesmo período do ano passado. Para o ano fiscal completo, a receita atingiu 133,19 mil milhões de dólares, em comparação com 37,38 mil milhões de dólares no ano fiscal de 2025.
A Micron projetou ainda uma receita de 61,5 mil milhões de dólares para o primeiro trimestre, com uma margem de erro de 1,5 mil milhões de dólares, e um lucro ajustado de 38,15 dólares por ação, com uma margem de erro de 1 dólar. A previsão superou as estimativas de consenso dos analistas, divulgadas pela Reuters, que apontavam para uma expectativa média de 57,02 mil milhões de dólares em receitas e 35,40 dólares em lucro ajustado por ação.
Os contratos de longo prazo alteram a situação
A parte mais importante do anúncio pode ser a dimensão dos acordos estratégicos da Micron com os seus clientes, e não o resultado trimestral em si. No seu comunicado, a empresa afirmou ter assinado 26 contratos plurianuais do tipo "take-or-pay" (pagamento mínimo garantido), que, segundo as estimativas, cobrirão mais de 35% da receita até 2030. Os compromissos financeiros com os clientes aumentaram para 32 mil milhões de dólares, face aos 22 mil milhões de dólares divulgados em junho, e a Micron informou que a maior parte destes compromissos consiste em depósitos em dinheiro.
Os contratos visam garantir o fornecimento aos clientes, ao mesmo tempo que proporcionam à Micron uma maior visibilidade da procura e dos preços futuros. Cerca de três quartos da receita prevista, abrangida pelos contratos, têm uma estrutura de preços definida; a maioria destes contratos utiliza preços mínimos e máximos. A empresa estimou as restantes obrigações de desempenho, ligadas a contratos com preços determinados, em aproximadamente 150 mil milhões de dólares, embora tenha afirmado que esta medida utiliza os preços mínimos contratuais e não abrange toda a receita esperada.
Esta estrutura é importante porque os chips de memória passaram historicamente por períodos de escassez e excesso de oferta. Quando os clientes fazem encomendas em excesso, os fabricantes aumentam a capacidade de produção e os preços podem cair drasticamente quando a procura diminui. Os compromissos de volume a longo prazo e as gamas de preços podem atenuar este padrão, mas não podem eliminá-lo completamente. Uma análise da Barron’s observou que os investidores continuam cautelosos precisamente porque o sector da memória tem um longo historial de ciclos de expansão e recessão, apesar das margens e lucros recorde da Micron.
A procura de IA está a colidir com o lento crescimento da capacidade produtiva
A Micron afirmou que os sistemas de inteligência artificial estão a consumir quantidades crescentes de memória de alta largura de banda, DRAM convencional e armazenamento para data centers. Na sua apresentação de resultados, a empresa reportou receitas recorde de 39,8 mil milhões de dólares para a DRAM no quarto trimestre e receitas recorde de 14,1 mil milhões de dólares para a NAND. A receita com unidades de estado sólido (SSDs) para data centers aproximou-se dos 10 mil milhões de dólares, mais de 10 vezes o valor do mesmo trimestre do ano anterior.
A empresa afirmou que já existem acordos assinados para a grande maioria da sua produção de memória de alta largura de banda prevista para 2027, com preços superiores aos deste ano. Espera que as condições de oferta e procura de memória e armazenamento se tornem mais apertadas em 2027 e 2028 e disse não ter visibilidade sobre quando o fornecimento de DRAM regressará ao equilíbrio. Estas são previsões da empresa, e não garantias independentes, e dependem da continuidade dos investimentos em IA a níveis extraordinários.
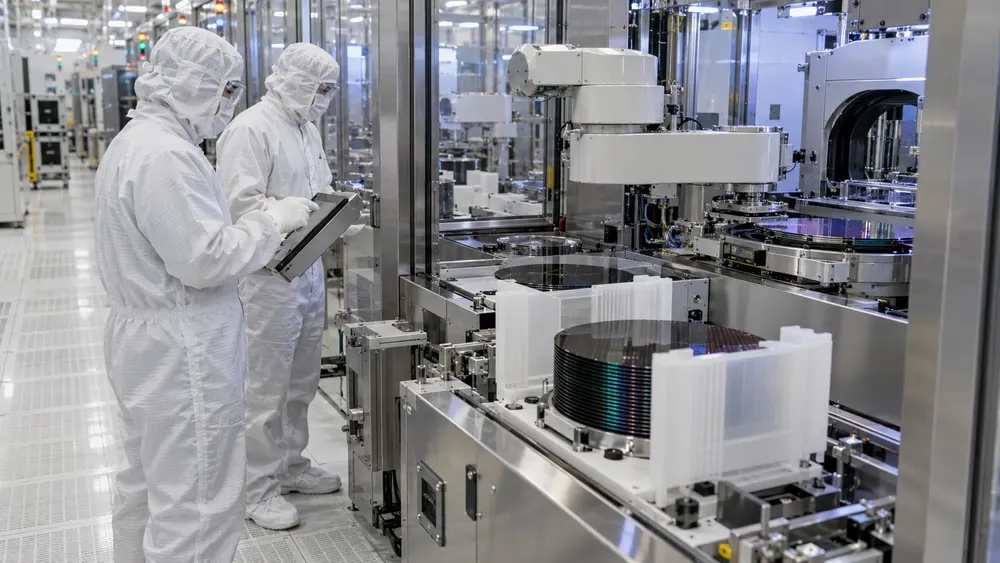
Uma notícia do Wall Street Journal destacou ambos os lados desta perspetiva: o lucro e as receitas dispararam, enquanto a administração alertou que a escassez poderia persistir até 2028. As restrições surgem porque as fábricas e as salas limpas exigem anos para serem construídas, qualificadas e atingirem a capacidade máxima. A Micron afirmou que a nova produção da sua primeira unidade expandida em Idaho está prevista para meados de 2027, seguida de capacidade adicional em Idaho no final de 2028 e produção inicial em Nova Iorque em 2030. As operações na Virgínia também fazem parte do seu plano de fornecimento doméstico.
A administração planeia aumentar os gastos de capital para o ano fiscal de 2027 para além das expectativas anteriores, com cerca de 25 mil milhões de dólares projetados para o primeiro semestre. Grande parte deste aumento irá financiar a construção de mais salas limpas a partir do final de 2028. A empresa já tinha elevado o seu plano de investimento nos EUA para mais de 250 mil milhões de dólares até 2035, uma medida detalhada pela Reuters em julho.
O que indicam os resultados
Os resultados trimestrais da Micron reforçam a ideia de que os investimentos em IA estão a expandir-se para além dos processadores gráficos, abrangendo também os sistemas de memória e armazenamento necessários para executar modelos cada vez maiores. Além disso, demonstram que os grandes clientes do setor tecnológico estão a tentar garantir o fornecimento com anos de antecedência, uma abordagem que transfere parte do risco de procura do fabricante para os compradores.
Para a Micron, os resultados económicos imediatos são excecionais: receitas recorde, preços em expansão, margem bruta GAAP de 86,8% e cash flow operacional de 43,97 mil milhões de dólares. O desafio a longo prazo é saber se os compromissos dos clientes e a expansão disciplinada da fábrica conseguirão manter a rentabilidade mais estável quando a actual escassez finalmente diminuir.
Os resultados não definem a durabilidade do ciclo de investimento em IA. Estabelecem, pelo menos por enquanto, que a memória se tornou uma restrição inegociável para o crescimento dos data centers — e que os clientes estão a apoiar as suas previsões com compromissos bilionários, em vez de meras manifestações de interesse.