
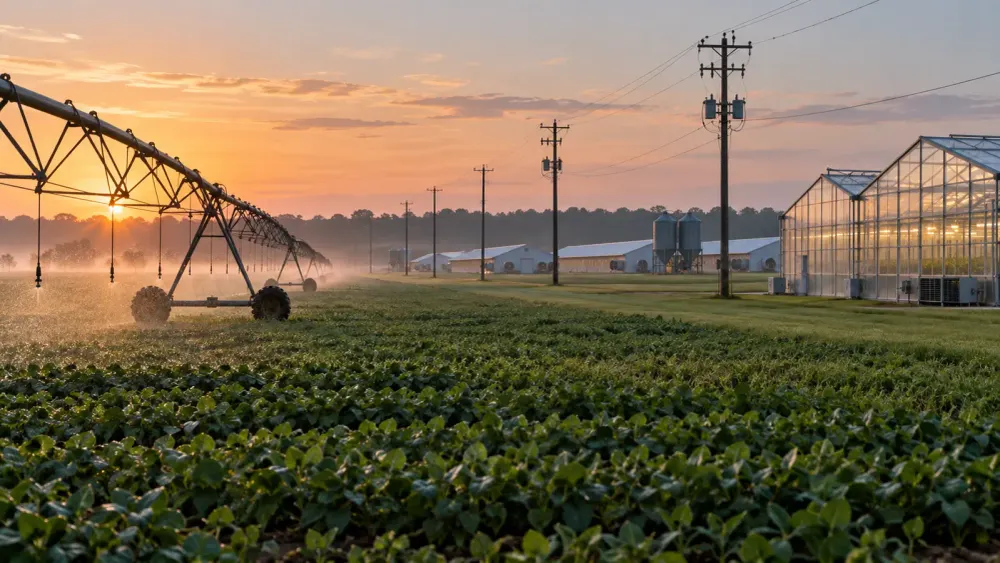
O Alabama abriu uma isenção de três anos no imposto sobre os serviços públicos para quatro utilizações agrícolas de alto consumo energético, oferecendo aos operadores qualificados uma nova forma de reduzir as contas de eletricidade ou gás natural até 31 de agosto de 2029.
O Departamento de Receita do Alabama informou, num comunicado publicado a 24 de setembro , que a isenção se aplica à energia utilizada em sistemas de aeração para aquacultura comercial, estufas comerciais, sistemas de irrigação por pivô central e aviários. A medida entrou em vigor a 1 de setembro, de acordo com a Lei 2026-595, e abrange o Imposto Estadual sobre o Rendimento Bruto dos Serviços Públicos (Utility Brut Revenue Tax) associado aos serviços qualificados.
O benefício não é automático. A empresa deve obter um Certificado de Isenção de Imposto sobre Serviços Públicos (Formulário STE-3) junto do departamento e, em seguida, fornecer esse certificado à sua empresa de eletricidade ou gás natural. O aviso do departamento inclui uma ligação para o formulário impresso e também para o formulário eletrónico através do portal My Alabama Taxes.
As empresas com contas de utilização mista enfrentam um requisito prático adicional: medição separada. A Receita Federal afirma que, quando uma única conta de serviços públicos serve tanto atividades isentas como não isentas, apenas o uso qualificado pode ser excluído, e os usos devem ser medidos separadamente. Este detalhe pode exigir que algumas explorações agrícolas comparem a poupança fiscal esperada com o custo de instalação ou reconfiguração dos contadores antes de fazerem o pedido.
A isenção é também mais restrita do que uma isenção geral para a energia agrícola. O departamento afirma que não abrange a eletricidade ou o gás utilizados na produção de cânhamo industrial ou de canábis. Os mesmos limites constam da disposição do código estadual que implementa a lei, que estabelece o início em 1 de setembro de 2026 e o termo em 31 de agosto de 2029.
O sistema de tributação dos serviços públicos do Alabama baseia-se na receita bruta recebida dos clientes. A atualização pendente do Departamento de Receita para a Regra 810-6-5-.26 lista os escalões de imposto mensais para a eletricidade, o gás natural e a água potável: 4% sobre a receita até 40.000 dólares, e taxas progressivas para valores acima deste limite. A isenção exclui a energia agrícola qualificada da base tributável do imposto, em vez de criar um reembolso posterior.
A alteração da norma demonstra também como a implementação ainda está em curso no processo administrativo. A Receita afirma que a alteração incorpora a Lei 2026-595 e remove a redação anterior referente aos pedidos conjuntos de reembolso. O seu sistema de acompanhamento de regulamentos coloca a alteração no estatuto de "aguarda adoção final" após uma audiência a 4 de agosto, o que significa que está a aguardar o período de supervisão legislativa exigido pelo estado.
O documento refere que a regra proposta em si não aumenta o custo dos bens ou serviços e não acarreta um impacto económico identificado pela agência. Esta avaliação refere-se à alteração da regra, e não ao valor da isenção fiscal para as explorações agrícolas individuais. Os documentos públicos da Receita não quantificam quantas contas podem ser elegíveis nem quanta receita o estado espera deixar de arrecadar durante o período de três anos.
Para os operadores elegíveis, o passo imediato é administrativo, e não legislativo: documentar os equipamentos qualificados, confirmar se o serviço de utilidade pública é medido separadamente quando necessário e obter o certificado STE-3 antes de esperar a isenção nas faturas futuras. O departamento não publicou uma estimativa de poupança em todo o estado, pelo que o benefício dependerá do consumo de energia e do perfil de faturação de cada operação.











