Segundo um relatório do GAO divulgado a 6 de agosto , 96% dos 49,2 mil milhões de dólares em poupanças de fundos federais alegadas pelo Departamento de Eficiência Governamental não puderam ser verificadas pelos auditores governamentais. A constatação, resultante de uma revisão que abrangeu o período de 20 de janeiro de 2025 a 7 de julho de 2026, revela menos a falha de uma iniciativa específica do que uma fragilidade estrutural que se estende por várias administrações: os próprios sistemas de contabilidade do governo federal não estão concebidos para confirmar, em tempo real, se os cortes de despesa anunciados ocorreram de facto.
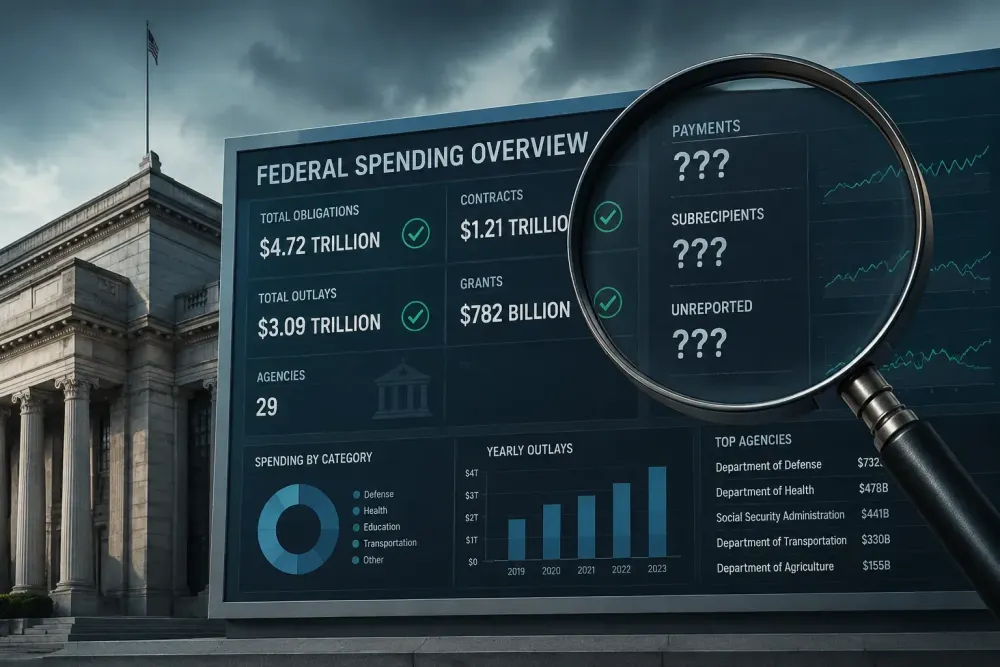
O site "Wall of Receipts" (Mural de Recibos) do Departamento de Assuntos Governamentais (DOGE) alegava uma poupança de 110 mil milhões de dólares com contratos, subsídios e arrendamentos rescindidos até 7 de julho, de acordo com o GAO (). Os investigadores descobriram que, dos 13.476 contratos listados como rescindidos pelo DOGE, 2.503 — representando 27,4 mil milhões de dólares em poupanças alegadas — não apresentavam qualquer ação de rescisão em qualquer base de dados federal, e outros milhares não tinham informações de identificação suficientes para serem verificados, segundo a ABC News. Um contrato de tecnologia da informação de 1,7 mil milhões de dólares da Agência de Saúde da Defesa, abrangendo mais de 700 instalações de tratamento militar em todo o mundo, foi listado como uma poupança obtida, embora o contrato nunca tenha sido rescindido, o seu âmbito nunca tenha sido reduzido e nenhum financiamento tenha sido cortado, constatou o GAO. Em relação aos arrendamentos, o DOGE alegou uma poupança de aproximadamente 113 milhões de dólares em 264 rescisões; A análise do GAO (Government Accountability Office) estimou o valor verificável em 53,5 milhões de dólares e apurou que 108 destes contratos de arrendamento — cerca de 41% — já estavam em vias de rescisão antes da existência do DOGE (Defense of Government Expenditure Act), de acordo com do Government Executive e do próprio GAO.
O padrão descrito pelo GAO não se trata de fabrico no sentido de números inventados, tirados do nada. Os investigadores que solicitaram comentários de funcionários do DOGE afirmam não ter recebido resposta, pelo que os auditores não conseguiram determinar por que razão os problemas de qualidade dos dados não foram divulgados, de acordo com o relatório do GAO. O que os registos mostram, em vez disso, é uma discrepância entre o ritmo das alegações políticas e a velocidade com que os sistemas financeiros governamentais conseguem confirmá-las. O DOGE calculou a maior parte das suas poupanças contratuais sem aplicar a metodologia que alegava estar a utilizar, e o "Muro de Receitas" nunca explicou como foram obtidas as poupanças com os arrendamentos, constataram os auditores. Este fosso entre o anúncio e a verificação é a verdadeira falha política, e é uma falha que nenhuma das partes conseguiu resolver completamente em vinte anos de tentativas.
A razão reside na forma como os gastos federais são rastreados. Sistemas como o USASpending.gov e o já extinto Sistema Federal de Dados de Aquisições foram criados para registar as ações contratuais após a sua ocorrência, e não para validar alegações de poupança feitas em comunicados de imprensa ou em painéis públicos, de acordo com o da FedScoop sobre a metodologia do GAO. Os auditores tiveram de fazer engenharia reversa dos números do DOGE comparando o "Mural de Recibos" com estas bases de dados subsequentes — um processo que demorou mais de um ano a ser concluído pela autoridade de supervisão, num site que é atualizado em tempo real. O GAO descobriu também que a fórmula de poupança de fundos do DOGE pressupunha o acesso a um montante "total" para cada montante, montante esse que o USASpending.gov não publica, o que significa que a metodologia declarada não poderia ter produzido números verificáveis, mesmo que tivesse sido seguida de forma consistente. Trata-se de um problema de arquitetura de dados, não de natureza partidária: as ferramentas disponíveis para relatórios retrospetivos nunca foram concebidas para alegações de prestação de contas públicas prévias aos factos, independentemente da administração ou iniciativa que as faça.
Esta também não é a primeira vez que o GAO (U.S. Government Accounting Office) aponta a discrepância entre o que o governo reporta e o que consegue comprovar. Em abril, o órgão de supervisão constatou que as agências federais realizaram pagamentos indevidos estimados em 186 mil milhões de dólares no ano fiscal de 2025 — o valor mais elevado alguma vez registado e cerca de 24 mil milhões de dólares acima do ano anterior — distribuídos por 64 programas em 15 agências, segundo o relatório do GAO. Os pagamentos indevidos acumulados desde o ano fiscal de 2003 totalizam quase 3 biliões de dólares, e o GAO estimou separadamente que só a fraude custa ao governo entre 233 mil milhões e 521 mil milhões de dólares anuais, de acordo com dados citados numa resolução da Câmara dos Representantes baseada na própria análise do GAO. Aproximadamente três quartos do total de pagamentos indevidos estão concentrados em cinco programas — Medicare, Medicaid, Crédito Fiscal por Rendimento do Trabalho (Earned Income Tax Credit), Programa de Assistência Nutricional Suplementar (SNAP) e Programa de Subsídios para Operadores de Locais Fechados (Schuttered Venue Operators Grant) — o que significa que a exposição não está distribuída uniformemente, mas sim agrupada em grandes e complexos sistemas de benefícios nos quais ambos os partidos se basearam e expandiram ao longo de sucessivas administrações, de acordo com o GGF. Uma análise separada do Serviço de Investigação do Congresso (Congressional Research Service) constatou que, dos pagamentos indevidos contabilizados para o ano fiscal de 2025, apenas cerca de 16% foram recuperados, salientando que identificar um pagamento indevido e, de facto, recuperar o dinheiro continuam a ser duas capacidades muito diferentes.
O Congresso tentou contornar parte desta lacuna através de legislação. A Lei de Informação sobre Integridade de Pagamentos de 2019 exige que as agências estimem e publiquem anualmente as taxas de pagamentos indevidos, razão pela qual existe a cifra de US$ 186 mil milhões — mas a lei não exige a verificação em tempo real das alegações de poupança feitas fora deste ciclo formal de relatórios, que é precisamente a brecha na qual o caso "Wall of Receipts" (Muro de Recibos) caiu. Um projeto de lei bipartidário apresentado pelo deputado Pete Sessions, o Fraud Prevention and Responsibility Act, daria aos inspetores gerais acesso permanente às ferramentas de análise de fraude de todo o governo, criadas durante a pandemia, e alargaria a autoridade do Tesouro para construir sistemas de deteção antes que os pagamentos indevidos fossem efetuados, de acordo com o Comité de Supervisão. O próprio pedido deste comité ao GAO (Government Accounting Office), que produziu um relatório em julho sobre o risco de fraude em 1,1 triliões de dólares em programas financiados pelo governo federal e geridos pelos estados, foi feito por um presidente republicano; a investigação específica do DOGE (Departamento de Assuntos Governamentais e de Governos de Israel) sobre o caso "Wall of Receipts", que produziu as conclusões de agosto, foi solicitada por dois senadores democratas. O próprio mecanismo de supervisão — o GAO — funciona de forma idêntica, independentemente de quem solicita a auditoria, o que explica, em parte, por que razão as suas conclusões sobre a exposição à fraude e a verificação dos pedidos de poupança atraíram comentários de autoridades de todo o espectro político, em vez de se tornarem um ponto de discussão unilateral.
A única recomendação do GAO no relatório DOGE foi restrita: publicar os problemas conhecidos de qualidade dos dados e as limitações metodológicas de forma destacada no próprio Painel de Receitas, para que qualquer pessoa que utilize o site compreenda as suas limitações, de acordo com o relatório do GAO. O Painel de Receitas permanece online, exibindo ainda um total acumulado de 215 mil milhões de dólares em poupanças declaradas em todas as categorias, sem tal aviso até à data da revisão do GAO. A lição mais ampla vai além de qualquer painel isolado. A infraestrutura de relatórios financeiros federais foi construída para conformidade retrospetiva, e não para prestação de contas pública em tempo real, e até que esta infraestrutura mude, as alegações de poupança em tempo real de qualquer administração — quaisquer que sejam as intenções por detrás das mesmas — continuarão a ser difíceis de confirmar por auditores externos, jornalistas ou pelo público no mesmo período em que as alegações são feitas.