Um grupo bipartidário de legisladores pediu aos reguladores federais que rejeitassem a aquisição da AES por 33,4 mil milhões de dólares, argumentando a 29 de setembro que a transação, apoiada por capital privado, poderia aumentar os custos de eletricidade e favorecer investimentos em centros de dados em detrimento dos clientes de serviços públicos. O pedido aumenta a pressão política sobre uma das maiores aquisições recentes no setor elétrico, precisamente quando a Comissão Federal de Regulação de Energia (FERC) está a avaliar se o acordo é compatível com o interesse público.
Os compradores propostos são a Global Infrastructure Partners, uma subsidiária da BlackRock, e o fundo EQT Infrastructure VI, com a participação do Sistema de Pensões dos Funcionários Públicos da Califórnia (California Public Employees’ Retirement System) e da Autoridade de Investimento do Qatar (Qatar Investment Authority) como coinvestidores. Os acionistas da AES receberiam 15 dólares por ação em dinheiro, enquanto os compradores assumiriam dívidas que elevam o valor da transação para aproximadamente 33,4 mil milhões de dólares, de acordo com o documento original arquivado na SEC.
A AES afirma que a transação não afetará as tarifas das suas concessionárias reguladas no Indiana e no Ohio e proporcionará um maior acesso a capital para investimentos na rede elétrica. Os legisladores argumentam que a propriedade privada pode gerar pressão para retornos mais elevados e aumentar o risco de as casas e as empresas comuns suportarem os custos de infra-estruturas relacionados com os grandes centros de dados. Estas são previsões contraditórias, não resultados consolidados, e a análise da FERC (Federal Energy Regulatory Commission) é o principal teste federal ainda por vir.
Um novo desafio para uma aquisição iminente
A senadora Elizabeth Warren e os deputados André Carson, Victoria Spartz, Rashida Tlaib e Ayanna Pressley instaram a presidente da FERC, Laura Swett, a negar o pedido. Os signatários são de ambos os partidos, incluindo Carson, um democrata do Indiana, e Spartz, um republicano do Indiana. A carta enviada ao Senado defende que a AES Ohio e a AES Indiana têm procurado aumentos das tarifas nos últimos anos e que a propriedade por capital privado poderá intensificar a pressão para gerar retornos.
Os legisladores levantaram também uma preocupação com o conflito de interesses gerado pela BlackRock nas infraestruturas energéticas e nos centros de dados. O seu argumento é que um proprietário comum poderia financiar investimentos em serviços públicos que servem principalmente projetos de centros de dados afiliados, ao mesmo tempo que transfere parte do risco financeiro para outros clientes. A Reuters noticiou que a BlackRock se recusou a comentar e a EQT não respondeu imediatamente ao seu pedido.
A AES contesta o risco para o consumidor
A AES afirmou que nenhum prémio de aquisição ou despesa de transação será suportado pelos clientes da concessionária. Os seus documentos públicos declaram que a AES Indiana e a AES Ohio permanecerão concessionárias locais, sob gestão e regulamentação, após a privatização da empresa-mãe. A posição da empresa é que o capital e a experiência em infra-estruturas dos compradores reforçarão a sua capacidade de financiar projectos de geração e transmissão de energia, bem como outros, numa altura de crescente procura de electricidade.
A justificação corporativa reflete uma restrição financeira genuína. A AES informou os investidores em março que, sem a aquisição, poderia ter de reduzir ou eliminar os seus dividendos ou emitir novas ações substanciais para financiar o crescimento após 2027. A apresentação da empresa sobre o negócio também afirmava que o consórcio financiaria o preço de compra com capital próprio e não planeava contrair dívidas em resultado da transação. Estes compromissos abordam a estrutura de financiamento da aquisição, mas não determinam, por si só, a forma como os futuros investimentos em serviços públicos serão alocados às diferentes classes de clientes.
O acordo superou obstáculos importantes
Os investidores da AES aprovaram a fusão em junho, com cerca de 97,9% dos votos a favor da transação. Estes votos representaram aproximadamente 67,2% de todas as ações em circulação, de acordo com um documento da empresa referente à votação. A empresa espera que a aquisição esteja concluída no final de 2026 ou no início de 2027, caso sejam obtidas as restantes aprovações federais, estaduais e internacionais.
A 17 de setembro, os reguladores de Ohio aprovaram a mudança no controlo da AES Ohio. A AES divulgou esta decisão num Formulário 8-K, sublinhando que a fusão ainda depende de aprovações regulatórias adicionais. A ação no Ohio removeu, portanto, uma condição, mas não resolveu as questões federais mais amplas agora destacadas pelos legisladores.
A FERC deve aplicar o teste de interesse público
A transação está pendente no processo EC26-99-000 da FERC. Um aviso do processo mostra que a Horizon Merger Sub, a AES, a EQT e a Qatar Investment Authority complementaram o seu pedido em agosto. De acordo com a lei federal, a FERC analisa as transferências de ativos de serviços públicos sob a sua jurisdição e deve determinar se uma transação é compatível com o interesse público, incluindo os seus efeitos sobre a concorrência, as tarifas e a regulamentação.
A intervenção dos legisladores não obriga a FERC a rejeitar o acordo, e a sua estimativa de metas de retorno para o capital privado não prova que as tarifas para os consumidores aumentariam. As comissões estaduais de serviços públicos continuariam a analisar os pedidos de ajustamento tarifário da AES Indiana e da AES Ohio. A preocupação federal é mais específica, mas ainda assim relevante: se a estrutura de propriedade poderia enfraquecer as salvaguardas regulamentares, criar subsídios cruzados ou, de alguma forma, transferir custos e riscos de formas difíceis de detetar.
O crescimento dos data centers aumenta os riscos
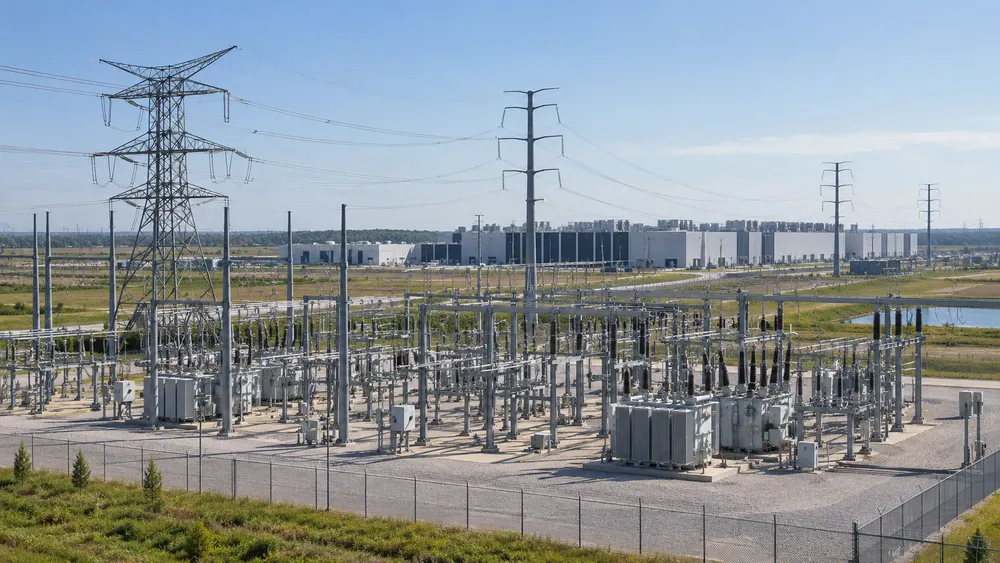
A disputa surge numa altura em que os data centers impulsionam a procura de eletricidade nos EUA e as concessionárias preparam grandes investimentos na geração e capacidade da rede. Este crescimento pode aumentar a procura para as empresas de energia, mas também levanta uma questão central de alocação: quanto da infra-estrutura necessária deve ser pago pelo cliente do centro de dados e quanto deve ser recuperado da base tarifária mais ampla?
A decisão da FERC não resolverá este debate nacional, mas a transacção da AES tornou-se um importante teste à forma como os reguladores avaliam o capital privado investido em infra-estruturas essenciais. As provas atuais estabelecem o preço de compra, a estrutura de propriedade e o restante processo de aprovação. Se a aquisição aumentará as faturas de eletricidade ou facilitará o acesso ao investimento continua em disputa, tornando as condições ligadas a qualquer aprovação da FERC tão importantes como a própria decisão.