Um fabricante de Ohio que fornece equipamentos de energia e estrutura para centros de dados está a pedir aos investidores que a avaliem até 5,37 mil milhões de dólares, tornando a sua oferta pública inicial um teste acompanhado de perto para verificar até que ponto o boom da infraestrutura de inteligência artificial se pode estender para além dos fabricantes de chips e dos operadores de cloud.
A Accelevation Holdings e alguns acionistas atuais planeiam vender 30 milhões de ações por um preço entre 20 e 24 dólares cada, de acordo com um documento retificado enviado à Comissão de Valores Mobiliários dos Estados Unidos (SEC) na terça-feira. A oferta pública inicial (IPO) permitiria arrecadar entre 600 e 720 milhões de dólares, antes dos descontos de subscrição e outras despesas. No ponto médio, a receita bruta seria de aproximadamente 660 milhões de dólares.
A empresa sediada em Miamisburg espera negociar as suas ações no Nasdaq Global Select Market sob o símbolo ACCV. Morgan Stanley, JPMorgan, Goldman Sachs, Barclays e Bank of America estão entre os bancos que lideram a oferta, de acordo com o prospeto e um perfil independente do IPO. A negociação está prevista começar a 30 de setembro, embora o calendário e o preço possam sofrer alterações durante o período de apresentação às bolsas.
Um caminho direto para a implementação da IA (Inteligência Artificial) no chão de fábrica
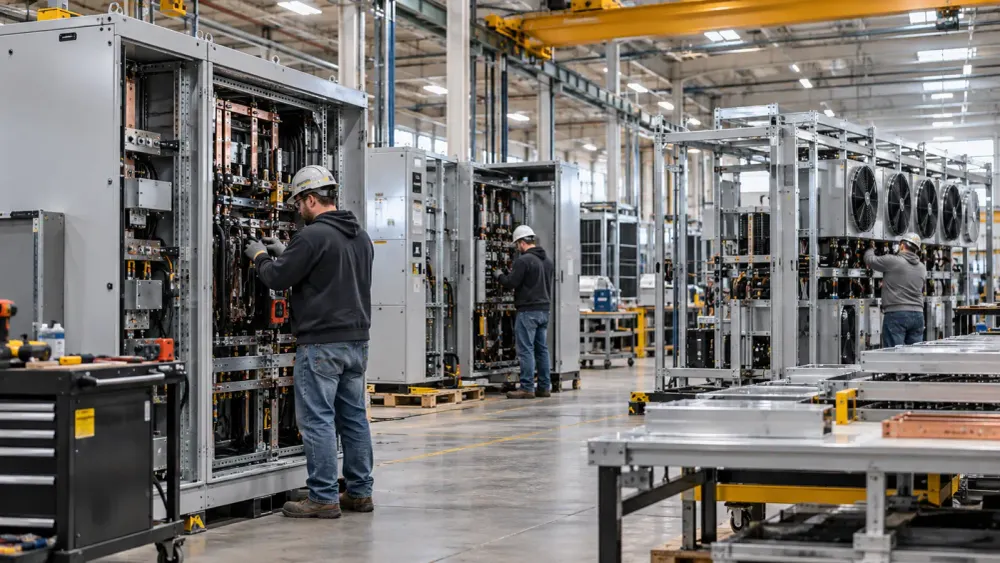
A Accelevation não fabrica semicondutores nem dá formação a modelos de IA. Concebe, fabrica e instala os sistemas físicos necessários dentro de data centers: unidades de distribuição de energia, painéis de energia remotos, estruturas de encaminhamento de cabos, bastidores, produtos de contenção e infraestrutura modular preparada para refrigeração. A empresa afirma que a sua abordagem integrada visa reduzir o número de fornecedores e transferências necessárias para colocar nova capacidade de computação online.
Esta posição oferece aos investidores uma forma diferente de obter exposição aos gastos com IA. Os grandes complexos de computação exigem muito mais do que processadores. Necessitam também de distribuição elétrica, estruturas de aço, gestão do fluxo de ar e sistemas de refrigeração cada vez mais complexos. A Acceleration afirma operar 1,5 milhões de pés quadrados de capacidade de fabrico nos EUA, com o Ohio no centro da sua presença corporativa. O seu site descreve o negócio como uma combinação de engenharia, produção em fábrica e instalação no terreno num único sistema operativo.
Os números do crescimento explicam o interesse do mercado. A receita aumentou 147% de 2024 para 2025, atingindo cerca de 447,8 milhões de dólares, enquanto o lucro líquido atingiu cerca de 21,8 milhões de dólares, de acordo com o prospeto inicial e os dados compilados pela IPO Scoop. A empresa reportou uma carteira de encomendas de aproximadamente 1,1 mil milhões de dólares em 30 de junho, mais do dobro da receita prevista para 2025. A carteira de encomendas não é o mesmo que vendas reconhecidas, mas indica o volume de trabalho que os clientes se comprometeram a realizar ao abrigo de encomendas e contratos existentes.
A Accelevation foi fundada em 2017 pelo CEO Michael Rubiera e adquirida pela empresa de private equity Olympus Partners em janeiro de 2025, de acordo com uma notícia da Reuters sobre o registo original. A empresa empregava 1.716 pessoas quando os dados do prospeto foram compilados.
A avaliação deixa pouca margem para uma desaceleração
No topo da gama de preços proposta, a avaliação de 5,37 mil milhões de dólares equivaleria a aproximadamente 12 vezes a receita da Acceleration em 2025 e a cerca de 247 vezes o seu lucro líquido no mesmo ano. Estas comparações são retrospetivas e não têm em conta a rápida expansão da empresa, mas demonstram o quanto o crescimento futuro já está embutido no preço pedido. A margem líquida de 2025 foi de pouco menos de 5%, um lembrete de que o rápido crescimento das vendas ainda não se traduziu numa rentabilidade típica das empresas de software.
A principal questão de investimento é se a construção de centros de dados se manterá suficientemente forte para que a Acceleration converta a sua carteira de encomendas em receitas, ao mesmo tempo que expande as suas fábricas e preserva as suas margens. A sua própria estimativa de mercado, elaborada com consultoria externa e resumida no prospeto, coloca o mercado endereçável em 22 mil milhões de dólares em 2025 e projeta que poderá aproximar-se dos 80 mil milhões de dólares até 2030. Esta previsão não é garantida; depende da continuidade dos investimentos em cloud e IA, da implementação mais rápida de data centers e da procura por sistemas com maior densidade energética.
A execução é crucial porque a fabricação exige um elevado investimento de capital. Os pedidos podem mudar, os grandes projetos de construção podem sofrer atrasos e as alterações na arquitetura dos chips ou no projeto de refrigeração podem obrigar os fornecedores a reestruturar as suas operações. A carteira de encomendas apresenta também menor previsibilidade do que a receita já consolidada. O prospeto alerta que o negócio depende da manutenção da relação com os clientes, do cumprimento de prazos de entrega exigentes e da gestão das cadeias de abastecimento à medida que cresce. Os investidores também terão de avaliar a influência da Olympus e de outros acionistas existentes após a transação.
A oferta surge no meio de um renovado interesse por listagens de empresas ligadas à IA. Um relatório divulgado na terça-feira referiu que os investidores estão a tornar-se mais seletivos em relação à posição das empresas na cadeia de valor da IA e se as suas finanças podem suportar uma expansão rápida. A Acceleration é rentável, ao contrário de muitas empresas tecnológicas em fase de crescimento, mas a sua avaliação proposta pressupõe que a procura de infraestruturas de data centers continuará excecionalmente forte.
Um teste mais abrangente para fornecedores de IA industrial
Se o preço da transação se aproximar do topo da gama de valores, isso demonstrará que os mercados públicos estão dispostos a atribuir avaliações premium à camada industrial subjacente à computação de IA. Um preço mais baixo ou um número reduzido de ações sugeririam que os investidores desejam uma maior margem de segurança após anos de previsões de gastos agressivos.
Para o Ohio, a transação traria um fabricante local de rápido crescimento para o mercado bolsista numa escala raramente vista entre as empresas industriais que emitiram ações recentemente. Para os investidores, o roadshow vai testar uma proposta mais simples: se os estrangulamentos físicos da expansão da IA podem gerar lucros duradouros, e não apenas encomendas rápidas. A resposta dependerá menos dos títulos sobre inteligência artificial do que das fábricas, dos calendários de entrega e da capacidade da Accelevation de transformar uma carteira de encomendas de 1,1 mil milhões de dólares em dinheiro.