
O preço do gasóleo rodoviário nos Estados Unidos atingiu os 6,285 dólares por galão a 14 de setembro, enquanto a média para todos os tipos de gasolina subiu para 4,455 dólares, de acordo com os dados mais recentes da EIA (Administração de Informação Energéticados EUA). Estes valores incluem impostos e representam aumentos de 68,6 cêntimos para o gasóleo e de 24,8 cêntimos para a gasolina em duas semanas.
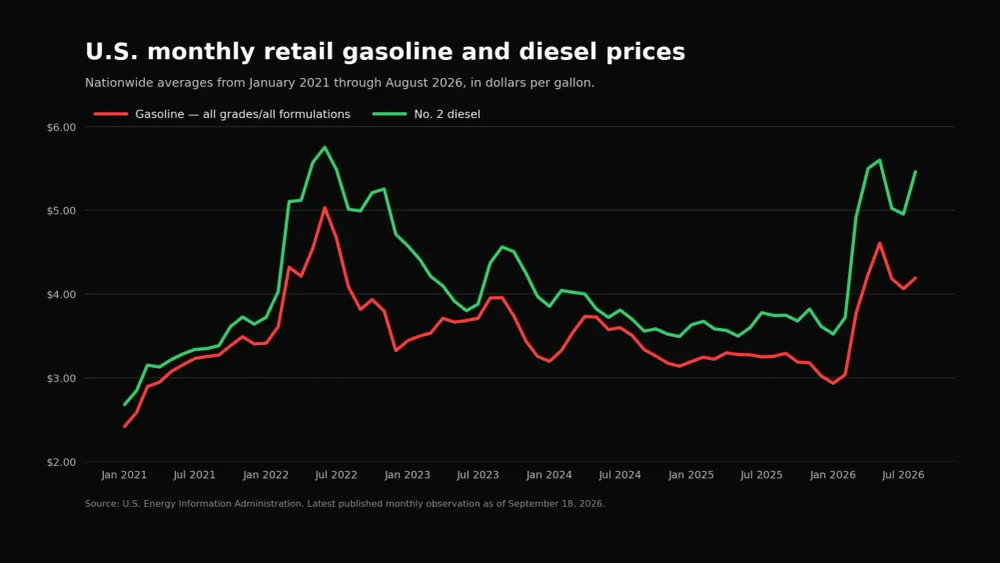
Na mesma pesquisa, o preço médio da gasolina simples foi de 4,319 dólares por galão. A medida mais abrangente, que engloba todos os tipos de gasolina — utilizada no gráfico anexo para manter a consistência da série histórica —, inclui os combustíveis comuns, intermédios e premium. As médias mensais da EIA para agosto foram de 4,192 dólares para a gasolina e 5,462 dólares para o gasóleo, em comparação com 3,258 e 3,744 dólares, respetivamente, um ano antes.
Os aumentos estão relacionados, mas não são idênticos. Ambos os combustíveis estão a absorver o custo mais elevado do petróleo bruto, causado pela interrupção do fornecimento global. O gasóleo enfrenta também uma escassez mais aguda do próprio produto refinado, deixando as frotas de camiões, agricultores, empresas de construção e consumidores expostos a um goodwill que não pode ser explicado apenas pelo preço do petróleo bruto.
O petróleo bruto voltou como a pressão comum
O petróleo bruto é o principal componente variável no preço de venda ao público da gasolina e do gasóleo. A sua recente subida começou na extração, antes de o combustível chegar a uma refinaria ou posto de serviço. O petróleo Brent teve uma média de 91 dólares por barril em agosto, um aumento de 7 dólares face a julho, de acordo com a perspetiva de mercado).
A EIA estima que os stocks globais de petróleo tenham diminuído em aproximadamente 400 milhões de barris durante o período de 2026 até agosto. A agência calcula que os stocks tenham caído a uma taxa média de 3,9 milhões de barris por dia no segundo trimestre e projeta novas reduções de 3 milhões de barris por dia no terceiro trimestre e de 1,7 milhões no quarto trimestre.
Esta redução reflecte um mercado em que o consumo está a exceder a produção e a oferta imediatamente disponíveis. Também elimina a reserva de stock que normalmente absorve uma interrupção sem produzir uma resposta de preço igualmente acentuada. Quando os barris armazenados são escassos, os compradores competem de forma mais agressiva pela produção actual, elevando os preços do crude e o custo grossista pago pelas refinarias.
A produção dos EUA não entrou em colapso. A EIA projecta que a produção doméstica de crude terá uma média de 13,8 milhões de barris por dia em 2026, acima dos 13,7 milhões em 2025. Mas o preço do petróleo é negociado num mercado global. Barris adicionais produzidos nos EUA podem moderar o efeito de uma escassez internacional sem isolar completamente os condutores americanos da mesma.
As interrupções no Médio Oriente reduziram o fornecimento disponível
A pressão geopolítica imediata concentra-se em torno de dois importantes corredores de navegação. A EIA informou que a interrupção da produção de crude atingiu uma média de 6,7 milhões de barris por dia em agosto, um aumento em relação aos 5 milhões de julho, dado que as exportações através do Estreito de Ormuz e do Estreito de Bab el-Mandeb permaneceram limitadas e variáveis.
A agência atribuiu parte da interrupção às novas restrições às exportações de petróleo iraniano após ataques a petroleiros no Estreito de Ormuz. O Departamento do Tesouro impôs separadamente sanções marítimas em julho a empresas e embarcações que, segundo ele, estavam ligadas a um sistema iraniano de seguros e transporte marítimo que operava na região do estreito.
As exportações sauditas através do Mar Vermelho também foram afetadas. A EIA informou que os envios de agosto do porto saudita de Yanbu representaram aproximadamente metade do nível de julho. Os produtores e comerciantes responderam com rotas alternativas, viagens mais longas, transferência de carga entre navios e outras alterações de itinerário, mas estas soluções podem reduzir o volume disponível, aumentar os custos de transporte ou atrasar a entrega.
A EIA pressupõe que os fluxos do Médio Oriente melhorarão gradualmente, mas permanecerão restritos até ao quarto trimestre. Neste cenário, a agência prevê que o petróleo Brent esteja próximo dos 90 dólares por barril durante o segundo semestre de 2026. Alerta ainda que as alterações nas condições em ambas as vias navegáveis poderão gerar uma volatilidade de curto prazo superior à prevista na sua previsão.
O gasóleo enfrenta um segundo mercado, ainda mais restrito
O prémio de 1,83 dólares do gasóleo em relação à média da gasolina em geral, a 14 de setembro, reflete as condições do mercado global de bebidas espirituosas. O diesel, o fuelóleo e os derivados de querosene de aviação competem pela produção das refinarias. Os seus preços podem subir independentemente da gasolina quando a produção de bebidas espirituosas cai ou a procura aumenta.
Em abril, os stocks de bebidas espirituosas nos EUA caíram abaixo da média dos últimos cinco anos. A EIA prevê agora que os stocks desçam para menos de 100 milhões de barris em Setembro e se mantenham abaixo do mínimo estabelecido para 2021-2025 até ao final de 2026 e grande parte de 2027. A agência atribui a queda à redução da produção das refinarias no Médio Oriente, Rússia e China, e às fortes exportações americanas para um mercado internacional com oferta restrita.
As exportações líquidas de bebidas espirituosas dos EUA têm-se mantido em níveis próximos ou iguais aos seus mais elevados dos últimos cinco anos em todos os meses desde Fevereiro. As exportações sustentam as operações das refinarias e servem os clientes no estrangeiro, mas, num mercado restrito, também ligam o gasóleo produzido internamente de forma mais direta aos preços globais mais elevados. A EIA estima que o spread do gasóleo — a diferença entre o valor grossista do gasóleo e o crude utilizado para o produzir — ultrapassará os 2 dólares por galão de agosto a novembro.
As condições sazonais podem reforçar este desequilíbrio. As refinarias realizam normalmente a manutenção durante o outono, limitando temporariamente a produção. Ao mesmo tempo, a utilização de gasóleo agrícola aumenta durante a colheita e a procura de óleo de aquecimento começa a crescer antes do Inverno. O resultado é um período em que a produção pode diminuir à medida que o consumo aumenta, com stocks excepcionalmente baixos disponíveis para compensar a diferença.
A gasolina enfrenta uma transição sazonal algo diferente. A procura diminui geralmente após o período de maior circulação de veículos no verão, e a mudança da gasolina de verão, mais cara, para as especificações de inverno pode reduzir os custos de produção. Estes factores normalmente exerceriam pressão descendente sobre o preço da gasolina. Este ano, no entanto, a queda dos stocks globais de petróleo bruto e o custo da interrupção do fluxo de petróleo estão a atuar no sentido oposto.
Os preços no retalho não se alteram em perfeita sincronia com o petróleo bruto. As refinarias convertem primeiro o petróleo bruto em derivados, os grossistas transportam estes combustíveis através de oleodutos e terminais, e os postos de abastecimento fixam o preço dos stocks adquiridos em momentos diferentes. As variações nos preços do petróleo bruto e nas margens de refinação podem, portanto, chegar aos postos de abastecimento a velocidades diferentes. Os custos de transporte, os impostos estaduais e locais, as formulações de combustível exigidas e as condições regionais de abastecimento também produzem diferenças substanciais em torno do valor nacional.
As leituras da EIA são estimativas estatísticas, e não um censo de todos os postos de abastecimento de combustível. A agência pesquisa os pontos de venda semanalmente e divulga os preços, incluindo os impostos. Em seguida, calcula os valores mensais e anuais como médias simples das estimativas semanais disponíveis. Esta distinção é importante num mercado que muda rapidamente: o ponto de agosto no gráfico descreve o mês completo, enquanto a leitura de 14 de setembro fornece o panorama mais atual citado neste artigo.
A mesma distinção explica porque é que o preço observado por um condutor pode diferir da média nacional sem a contrariar. A gasolina reformulada, obrigatória em determinadas áreas para cumprir os padrões de qualidade do ar, teve um preço médio de 4,816 dólares em todas as categorias no dia 14 de setembro. A gasolina convencional teve um preço médio de 4,269 dólares. Ambos os valores fazem parte da estimativa nacional de 4,455 dólares para todas as categorias, mas nenhum deles representa todos os mercados locais.
O gráfico contextualiza a subida atual
Os dados mensais mostram que ambos os combustíveis se mantêm abaixo dos seus picos de junho de 2022, considerando o mês completo. A gasolina simples teve um preço médio de 5,032 dólares em junho de 2022, enquanto o gasóleo teve um preço médio de 5,754 dólares. Em janeiro de 2026, estes preços médios tinham recuado para 2,936 dólares e 3,523 dólares, respetivamente, antes de subirem rapidamente durante a primavera e o verão.
O preço do gasóleo para agosto de 2026 estava apenas 29,2 cêntimos abaixo do seu máximo mensal de junho de 2022. A leitura semanal de 14 de setembro já ultrapassou este pico mensal anterior, embora as observações semanais e mensais meçam períodos diferentes e não devam ser tratadas como equivalentes diretas. A média mensal final de setembro só estará disponível após a conclusão das observações semanais do mês.
A EIA prevê atualmente médias de 3,84 dólares para a gasolina e 5,07 dólares para o gasóleo em 2026. A sua previsão para 2027 desce para 3,35 e 4,40 dólares, respetivamente, à medida que a produção e os fluxos comerciais do Médio Oriente recuperam, os stocks globais recompõem-se e a produção de crude dos EUA aumenta para uma projeção de 14,3 milhões de barris por dia.
Esse caminho é condicional, não é garantido. Uma normalização mais rápida do transporte marítimo e da produção das refinarias poderá reduzir os preços grossistas e retalhistas. Restrições contínuas às exportações, novas paragens nas refinarias ou uma recuperação mais lenta dos stocks poderão manter as margens do crude e do gasóleo elevadas. Neste momento, as provas indicam que os condutores estão a pagar pela escassez global de petróleo bruto, enquanto os utilizadores de gasóleo estão a pagar por essa escassez, para além de uma escassez separada de combustíveis destilados.











