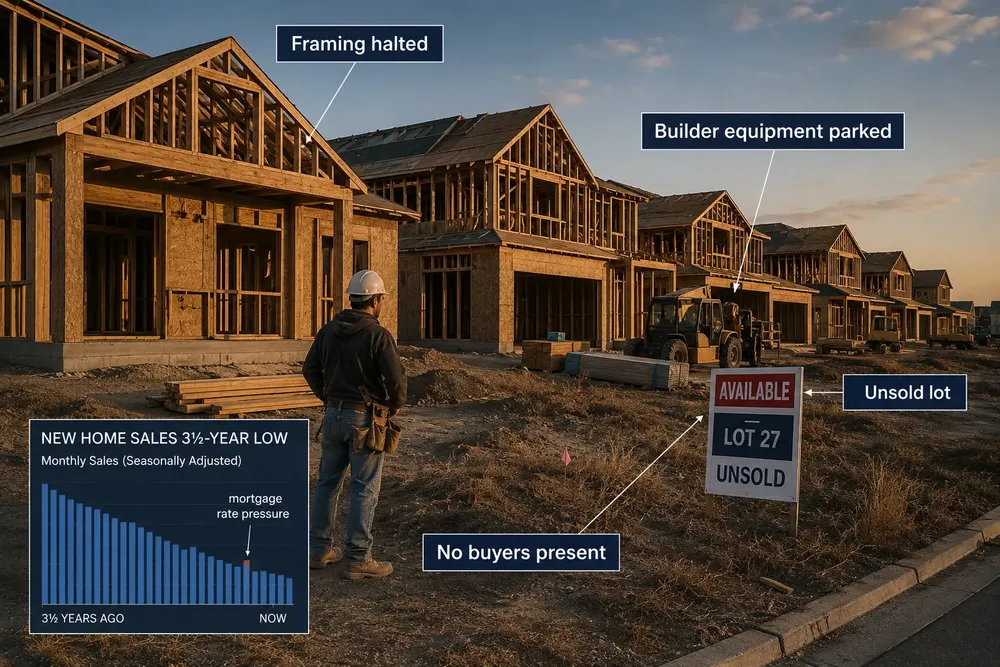
Nos Estados Unidos, o início da construção de casas unifamiliares caiu 9,9% em julho, para uma taxa anual ajustada sazonalmente de 808.000 casas, o nível mais baixo desde novembro de 2022.Ao mesmo tempo, a construção de todos os tipos de imóveis recuou 12,4%, acrescentando mais um sinal de fragilidade a um mercado já pressionado por taxas de juro hipotecárias próximas dos 7%. Os dados mais recentes do Census mostram que a construção de casas unifamiliares está 15,7% abaixo do nível registado um ano antes, enquanto a Reuters informou que os contratos pendentes para imóveis usados também caíram 2,3% em julho.
Os números descrevem um mercado imobiliário com um problema invulgar: os Estados Unidos podem ter simultaneamente uma escassez de habitação a longo prazo e uma fraca procura imediata de novas construções. As empresas de construção respondem não a quantos americanos necessitam teoricamente de habitação, mas a quantas famílias podem comprar aos preços e custos de financiamento em vigor. Quando as taxas de juro dos financiamentos imobiliários são suficientemente elevadas para excluir os compradores do mercado, uma escassez estrutural não se traduz necessariamente em fortes vendas mensais ou num aumento significativo da construção civil.
Houve um sinal contrário. As licenças para a construção de casas unifamiliares aumentaram 2,5%, atingindo uma taxa anual de 894.000, enquanto as licenças para todos os tipos de habitação aumentaram 5%, para 1,443 milhões. Isto sugere que as construtoras não abandonaram os futuros empreendimentos. Estão a preservar projetos que podem avançar caso as condições de financiamento melhorem, mesmo que estejam a adiar a conversão de alguns desses planos em obras efetivas.
As taxas de juro dos financiamentos imobiliários alteraram a acessibilidade à habitação sem reduzir a necessidade de imóveis
A taxa de juro média para um crédito habitação fixo a 30 anos mantém-se em torno dos 6,7%, mais do dobro das taxas disponíveis para muitos proprietários que compraram ou refinanciaram os seus imóveis durante o período de crédito excecionalmente barato da pandemia. O inquérito semanal de financiamento imobiliário fornece a medida mais clara da restrição de financiamento: mesmo pequenas variações em torno do nível atual alteram significativamente o valor da prestação necessária para a compra de uma casa.
Para uma família que contrai um empréstimo de 400.000 dólares, uma hipoteca a 30 anos a 6,7% exige aproximadamente 2.580 dólares por mês em capital e juros, antes de impostos sobre a propriedade, seguros ou taxas de condomínio. A 3%, o mesmo empréstimo exigiria cerca de 1.686 dólares. A diferença chega a quase 900 dólares por mês, sem alterar o preço da casa ou o valor financiado.
Esta aritmética afeta diretamente os potenciais compradores, mas também restringe a oferta. Milhões de proprietários de imóveis possuem hipotecas com taxas muito abaixo das praticadas no mercado atual. Vender uma casa pode, portanto, significar abdicar de um financiamento barato e contrair um empréstimo substancialmente mais caro para o novo imóvel. Os economistas descrevem frequentemente este efeito como "fixação" da taxa de juro da hipoteca: os proprietários que poderiam mudar-se permanecem onde estão porque a penalização do financiamento é demasiado elevada.
O resultado pode parecer contraditório. As taxas de juro elevadas reduzem a procura porque os compradores não conseguem comprar imóveis tão caros, ao mesmo tempo que limitam a oferta porque os proprietários actuais estão relutantes em vender. Portanto, os preços não caem necessariamente tão drasticamente como o volume de transações.
As empresas de construção estão a enfrentar um problema de stock de curto prazo dentro de uma escassez de longo prazo
A quebra no número de empreendimentos reflete também o que as construtoras já têm disponível para venda. Uma empresa de construção precisa de decidir se adicionar um novo loteamento ou fase de construção faz sentido economicamente, enquanto as casas prontas demoram mais tempo a serem vendidas. O economista sénior da Nationwide, Ben Ayers, disse à Reuters que as empresas de construção provavelmente continuarão relutantes em fazer novos investimentos substanciais até que as taxas de juro dos financiamentos imobiliários caiam o suficiente para ajudar a liquidar o stock existente.
Isto não invalida as estimativas de que o país precisa de mais habitação. Demonstra, sim, que a necessidade de habitação e a procura efectiva de compra são conceitos económicos distintos. Uma família pode precisar de uma casa, mas não ter condições para obter um financiamento imobiliário suficiente para a comprar. Uma área metropolitana pode ter poucas casas em relação à população, enquanto as empresas de construção dessa mesma região enfrentam vendas insuficientes aos preços atuais.
As construtoras têm utilizado cada vez mais reduções nas taxas de juro dos financiamentos imobiliários, auxílio com os custos de fecho e outros incentivos para compensar esta diferença. Estas concessões podem tornar uma casa nova mais competitiva em relação a uma já existente, uma vez que as grandes empresas de construção têm geralmente mais flexibilidade financeira do que os proprietários individuais para subsidiar o financiamento.
Mas os incentivos têm limites. Se os compradores esperam que as taxas de juro diminuam mais tarde, ou se as prestações mensais continuarem acima dos limites de qualificação mesmo após as concessões, os construtores ainda terão motivos para reduzir o ritmo de novos lançamentos.
A atividade em habitações existentes apresenta a mesma restrição, só que do outro lado
As assinaturas de contratos para casas usadas caíram 2,3% em julho, atingindo o nível mais baixo desde janeiro, segundo dados divulgados pela Reuters. O economista-chefe da Associação Nacional de Mediadores Imobiliários (National Association of Realtors), Lawrence Yun, apontou as taxas de juro dos financiamentos imobiliários, que atingiram os seus níveis mais elevados do ano durante a época de vendas do Verão, como um dos factores que afectaram os compradores.
O mercado, contudo, tornou-se menos uniformemente favorável aos vendedores. Os imóveis estão a demorar mais tempo a ser vendidos em muitos mercados, as licitações acima do preço pedido tornaram-se menos comuns e o stock melhorou em relação à extrema escassez vivida no início da década. Nenhuma destas alterações produz automaticamente uma correção nacional dos preços, uma vez que as condições do mercado imobiliário variam muito de acordo com a área metropolitana e a região em geral.
Essa diferença regional importa. Uma cidade com um rápido crescimento populacional e de emprego, uma oferta restrita de terrenos e uma construção limitada pode comportar-se de forma muito diferente de um mercado onde a migração da era da pandemia diminuiu e os novos loteamentos acrescentaram um stock substancial de imóveis.
As estatísticas nacionais descrevem, portanto, a direção, e não cada mercado local.
O aumento das licenças em Julho é a razão pela qual uma queda acentuada num mês não deve ser confundida com um colapso
Os números mensais de edifícios residenciais são voláteis e sujeitos a revisão, e o Departamento de Censos apresenta intervalos de confiança estatísticos relativamente amplos em torno de muitas variações mensais. Por conseguinte, a queda de Julho deve ser analisada em conjunto com outras provas, e não considerada como uma declaração isolada de que a construção residencial entrou num novo colapso.
O padrão mais amplo, no entanto, é difícil de ignorar. O início de construções de casas unifamiliares atingiu o seu nível mais baixo em mais de três anos. A construção caiu drasticamente em comparação com o ano anterior. A atividade de contratos de imóveis usados enfraqueceu. As taxas de crédito habitação continuam elevadas. Em conjunto, estas medidas descrevem um setor imobiliário a operar abaixo da sua capacidade recente.
As licenças são o principal motivo de cautela quando se chega a uma conclusão mais drástica. As construtoras ainda estão a procurar autorização para novas construções, o que sugere que estão a ver uma procura que pode ressurgir caso o financiamento melhore.
A principal restrição, portanto, não é a ausência de americanos que desejam ter uma casa. É o preço de converter esse desejo numa prestação mensal.
Enquanto as taxas de juro dos financiamentos imobiliários, os preços dos imóveis, o rendimento das famílias ou alguma combinação destes três fatores não sofrerem alterações significativas, o mercado imobiliário pode manter-se num equilíbrio desconfortável: os compradores precisam de casas, as empresas de construção podem construí-las e os atuais proprietários podem vendê-las, mas, ao mesmo tempo, cada vez menos transações fazem sentido financeiramente.